世帯年収1000万は勝ち組か?手取りと税金の壁に潜む苦しさの真相
かつては高所得者の象徴であり、「勝ち組」の代名詞とされてきた「世帯年収1000万円」。しかし、長引く物価高や社会保険料の継続的な引き上げ、各種所得控除の縮小が重なる現在、現場のリアルな家計からは「まったく贅沢ができない」「生活が苦しい」という悲鳴が上がっています。
額面上の大台に到達しながら、なぜ多くの家庭が金銭的な閉塞感を抱えることになるのか。本稿では、最新の税制・社会保障データや独自の家計調査をもとに、手取り額のシビアな現実や制度の壁、そして資産形成格差の構造を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:額面1000万円の手取り額は単身・片働きで約700万〜730万円にとどまり、額面の約3割が税金や社会保険料で差し引かれる。
- 要点2:片働き1000万円と共働き「500万円+500万円」では、累進課税と各種控除の違いにより年間約100万円の手取り格差が発生する。
- 要点3:教育費のピークや高額な住宅ローンを抱える都市部世帯ほど、児童手当の拡充や高校無償化の恩恵から外れやすく、実質的な可処分所得が圧迫されている。
【実態検証】世帯年収1000万の割合と手取り額の現実|勝ち組幻想を崩す「手取り700万円台」の壁
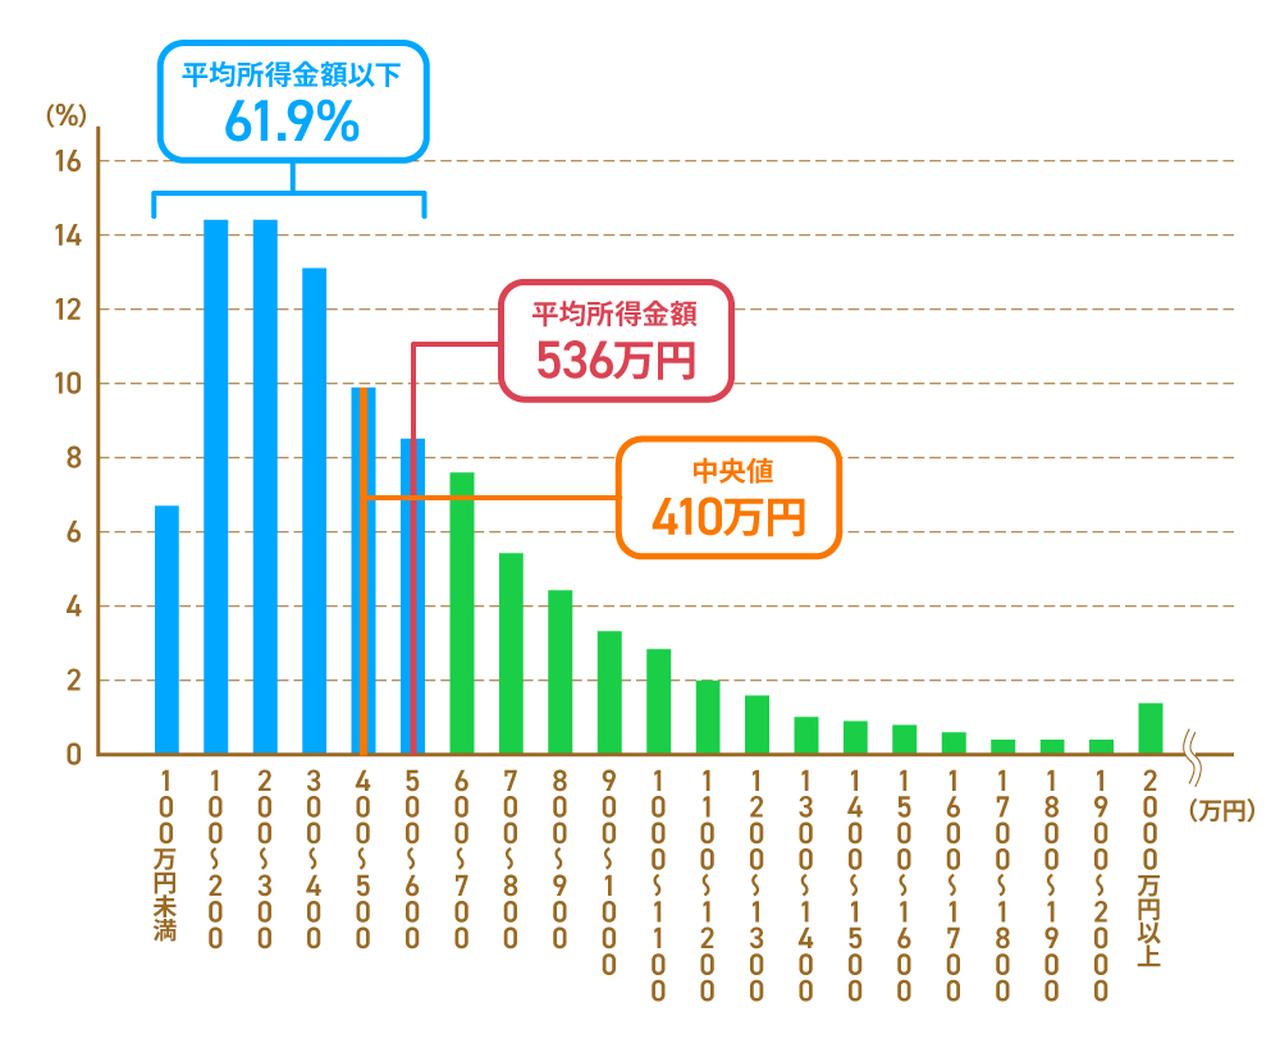
厚生労働省が公表した「国民生活基礎調査」の最新集計によると、全世帯における世帯年収1000万の割合は約12.6%です。およそ8世帯に1世帯という数字は、確かに上位層に位置づけられます。しかし、このデータには単身世帯や高齢者世帯も含まれており、子育て世代のファミリー層に限れば約4世帯に1世帯が到達している水準に過ぎません。
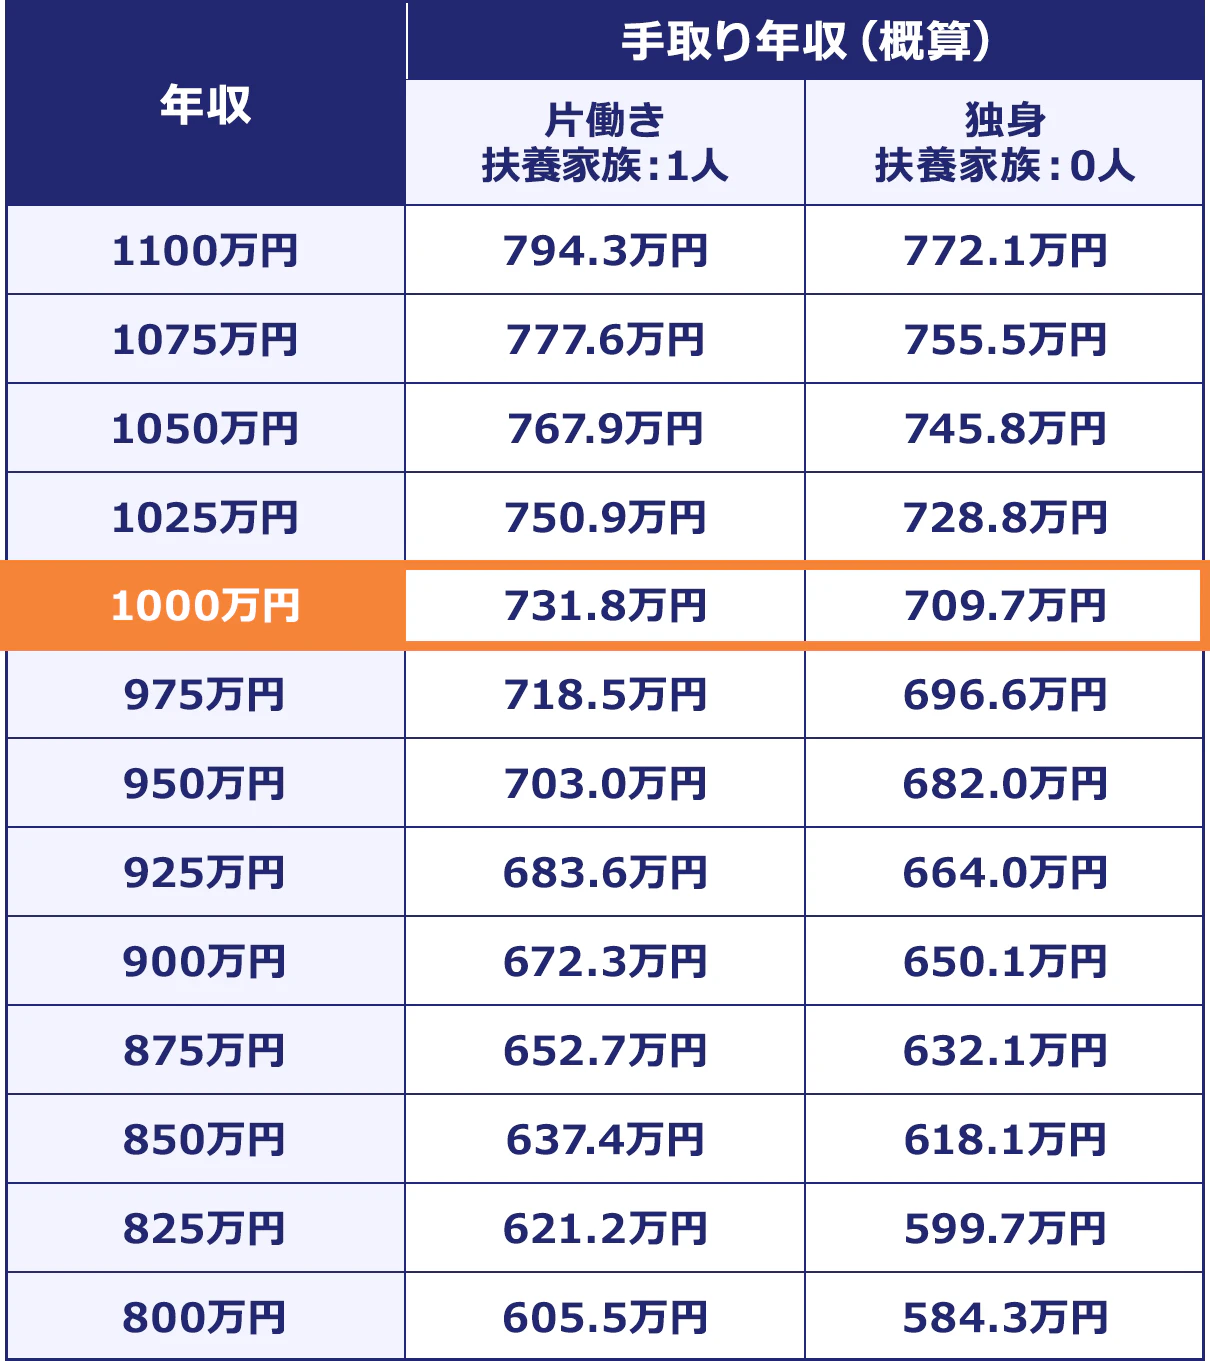
多くの生活者が直面する最大のギャップは、世帯年収1000万の手取り額にあります。額面1000万円といっても、所得税・住民税・厚生年金・健康保険料・雇用保険料が容赦なく天引きされます。扶養家族の構成にもよりますが、片働き(配偶者+子ども2人)の場合、実際の手取り額は年間約710万〜730万円前後、月額換算で約45万〜48万円(ボーナス年2回・各100万円支給と仮定した場合)です。
月40万円台半ばのキャッシュフローから、都心の家賃や住宅ローン、光熱費、食費、教育費を捻出すれば、手元に残る余裕資金は決して潤沢ではありません。「年収1000万円あれば高級車に乗り、頻繁に外食ができる」という昭和・平成初期のイメージは、今や完全に過去の遺物となっています。
【徹底比較】共働き世帯年収1000万と片働きの格差|手取り100万円差を生む税金の落とし穴
同じ「世帯年収1000万円」であっても、稼ぎ手が一人の「片働き世帯」と、夫婦二人の「共働き世帯」とでは、手元に残る手取り額に決定的な差がつきます。日本の所得税は「超過累進課税」を採用しているため、一人の収入が高くなるほど税率が跳ね上がる仕組みになっているためです。
夫が1000万円を一人で稼ぎ出す場合、所得税率は20%(控除後の課税所得に応じる)〜33%の境界線に差し掛かります。一方、夫婦がそれぞれ年収500万円を稼ぎ合算して1000万円とする共働き世帯では、個々の所得税率が10%程度に抑えられます。さらに、夫婦双方が「給与所得控除」や「基礎控除」をフル活用できるため、世帯全体での世帯年収1000万の税金・控除の効率が圧倒的に向上します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 片働き世帯(1人:1000万円) | 手取り額:約720万円〜740万円 所得税+住民税+社保:約260万円〜280万円 | 累進課税の上位ブラケット適用 配偶者控除は所得制限で適用外 | 税・社会保険料の負担が極めて重く、可処分所得が大幅に削られる構造。 |
| 共働き世帯(500万円×2人) | 手取り額:約780万円〜800万円 所得税+住民税+社保:約200万円〜220万円 | 基礎控除・給与所得控除が2人分 それぞれ低い税率区分が適用 | 片働きと比較して年間約60万〜80万円手取りが多く、税制面で極めて有利。 |
| 生活実感のゆとり度 | 共働きの方が年間可処分所得が約80万〜100万円上回る実質格差 | 「年収1000万円」の看板は同じでも生活余力は別物 | 働き方の形態によって可処分所得が1割以上乖離する逆転現象が発生。 |
このように、共働き世帯年収1000万と片働きの比較を行うと、額面が完全に同一であっても、年間の手取りで60万円から80万円、児童手当や高校授業料の基準次第では年間100万円以上の実質的な経済格差が生じます。世帯主ひとりの力で1000万円に達している家庭ほど、手取りの少なさに苦しむ構造となっています。
【制度の壁】児童手当・高校無償化の所得制限と給付の狭間
子育て支援制度をめぐる度重なる見直しの中でも、世帯年収1000万円前後の層は依然として制度の恩恵をフルに享受しにくい「制度の狭間」に立たされています。
児童手当については、所得制限の撤廃が進められたことで以前のような「月額5000円の特例給付への減額」や「全額支給停止」といった極端な足切りリスクは緩和されつつあります。しかし、見落とせないのが高校無償化の所得制限における2026年最新の動向です。
国の「高等学校等就学支援金制度」では、基準となる年収目安が約910万円(両親のうち一方が働き、高校生1人・中学生1人の場合)に設定されており、片働きで年収1000万円の世帯は完全に所得制限の対象外となります。東京都など独自財源で所得制限を撤廃する自治体も現れていますが、全国一律ではありません。住んでいる地域によって、私立高校の学費助成を受けられるか否かの「地域格差」が顕著になっており、高額な税金を納めながら公的支援から除外される不満は依然として根強く残っています。
【家計簿の内訳】世帯年収1000万が「生活苦」に陥る理由と貯蓄額の実態
「年収1000万円もあるのに、なぜ貯金ができないのか?」という疑問の答えは、固定費の肥大化とインフレにあります。SNSや家計相談の現場で頻繁に見られる世帯年収1000万の生活苦の理由を紐解くと、共通する家計の支出構造が浮き彫りになります。
以下は、都内在住・小学生2人の片働き世帯年収1000万円(月手取り約46万円+ボーナス)の標準的な世帯年収1000万の家計簿内訳モデルです。
【月間支出の内訳モデル】
・住居費(住宅ローン返済+管理費・修繕積立金):180,000円
・食費・日用品費(高騰する食材費・外食込み):110,000円
・教育費(習い事・中学受験塾2人分):80,000円
・水道光熱費・通信費:45,000円
・保険料・車維持費:35,000円
・小遣い・雑費:30,000円
支出合計:480,000円(毎月2万円の赤字、ボーナスで補填)
毎月のフローでは手取り給与を使い切り、ボーナスから固定資産税や旅行代、家電買い替え費用を支払うと、年間で貯蓄に回せる金額は数十万円程度という世帯が珍しくありません。
金融広報中央委員会の家計調査データを精査すると、世帯年収1000万円の貯蓄額平均は約1500万〜1800万円程度と算出されますが、より実態に近い「中央値」を見ると800万〜1000万円前後にまで低下します。さらに驚くべきことに、年収1000万円以上の世帯の約1割が「金融資産非保有(貯金ゼロ)」という統計結果も存在します。高収入だからといって無条件に資産が積み上がるわけではありません。
【住宅ローンの罠】借入額8000万円の暴走と教育費負担のダブルパンチ
家計を致命的な窮地に追い込む最大の要因が、不動産価格の高騰に合わせた無理な住宅ローンと、青天井になりがちな世帯年収1000万の子育て費用です。
超低金利環境が長く続いた都市部では、年収の7〜8倍に達する融資が常態化しました。金融機関の審査上、年収1000万円であれば世帯年収1000万の住宅ローン借入額として7000万〜8000万円台の融資枠が下りてしまいます。しかし、金利ある世界へのシフトが進む局面において、8000万円の借入れは極めて高いリスクを孕んでいます。
金利がわずか0.5%〜1.0%上昇するだけで、毎月の返済額は数万円単位で増加します。これに追い打ちをかけるのが教育費です。首都圏を中心に過熱する中学受験では、小4から小6までの3年間で子ども1人あたり約250万〜300万円の通塾費用がかかります。子ども2人が私立中高一貫校に進学した場合、学費と住宅ローンの二重苦により、家計のキャッシュフローは即座に限界を迎えます。
噂の真偽を徹底検証|世帯年収1000万が「裕福ではない」真相
ネット上で定期的に炎上する「世帯年収1000万は貧困」「全く贅沢できない」という言説は誇張なのでしょうか。結論から言えば、世帯年収1000万が裕福ではない真相は、生活レベルの「微細な底上げ」と「高額な固定費」の複合的な罠にあります。
年収1000万円世帯は、決して飢えているわけではありません。スーパーで値段を見ずに食材を買う、たまの休日に家族で気兼ねなく外食する、子どもに希望の習い事をさせる――こうした「ちょっとした小綺麗な暮らし」は十分に可能です。しかし、それこそが落とし穴です。成金のような派手な散財をしている自覚がないまま、家賃・教育・食費という固定支出が底上げされ、資産を形成する余力が奪われているのです。
【プロの結論】資産を築ける世帯・家計破綻に怯える世帯の分水嶺
年収1000万円という武器を活かして確実に富を築く世帯と、常に生活苦に怯える世帯の分岐点は極めて明確です。
▼ 確実に資産を形成できる世帯の特徴:
・住宅ローン借入額を手取り年収の5倍以内(借入額4000万〜5000万円未満)に抑えている
・共働きスタイルを維持し、税率の分散と公的保障の手厚さをフル活用している
・「周囲の同僚が私立に入れるから」という同調圧力に流されず、教育費の上限枠を事前に設定している
▼ 見直さなければ破綻リスクが高い世帯の特徴:
・片働き1馬力で7000万円以上の変動金利住宅ローンを抱えている
・「年収1000万だから私立中学受験は当然」と無計画に2人以上の子どもを通塾させている
・ボーナスを生活費の補填やローンのボーナス払いに依存し、先取り貯蓄の仕組みがない
【世帯年収1000万円】に関するよくある質問(FAQ)
Q1:世帯年収1000万円の場合、毎月のリアルな貯金額の目安はいくらですか?
A1:手取り月額約45万〜48万円のうち、生活防衛と将来資産の形成を両立させるための健全な目安は「手取りの15〜20%(毎月7万〜10万円前後)」です。これに加えて年間ボーナスの半分以上を貯蓄・投資へ回すことで、年間200万〜250万円程度の資産形成が可能になります。毎月のフローがゼロでボーナス頼みの場合は家計見直しが必要です。
Q2:共働きで合算1000万円と片働き1000万円では、どちらが住宅ローン控除で有利ですか?
A2:共働き世帯の方が有利です。ペアローンや連帯債務を利用することで、夫婦それぞれが住宅ローン控除の適用を受けられます。年末時点のローン残高に対して最大控除枠を2人分活用できるため、片働き世帯に比べて所得税・住民税の節税メリットが最大で数十万円単位大きくなります。
Q3:都心部で世帯年収1000万円の子育て世帯は、中学受験を諦めるべきですか?
A3:諦める必要はありませんが、無計画な参入は家計の破綻を招きます。子ども1人あたりの中高6年間の学費・塾代として約700万〜1000万円の支出が見込まれます。住居費(住宅ローン返済額)が月額15万円以内に収まっているか、あるいは高校無償化の支援金適用見込みや祖父母からの教育資金贈与があるかどうかが安全基準となります。
まとめ:数字の幻影に惑わされず「真の実質可処分所得」を守る戦略を
「世帯年収1000万円」という言葉の響きには、過度な安心感と見栄をもたらす魔力があります。しかし、税金や社会保険料の引き上げが進む現在、名目上の年収に実質的な富の保証はありません。
手取り700万円台というシビアな現実を直視し、片働きから共働きへのシフトによる税負担の分散、無理のない住宅購入、教育費への明確な予算上限設定を徹底すること。額面の数字に惑わされず、手元にいくら残るかという「真の実質可処分所得」に焦点を当てた家計戦略こそが、閉塞感から脱却するための唯一の処方箋です。 (出典: 世帯 年収 1000 万(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
