源泉徴収票とは?手取りとの違いや見方・転職時の注意点を徹底解説
毎年12月から1月にかけて会社から手渡される、あるいはWeb給与明細システムから発行される「源泉徴収票」。数字が細かく並んでおり、「結局いくら稼いで、いくら税金を払ったのかよく分からない」「手取り額と何が違うのか」と疑問を抱いたまま引き出しやフォルダの奥にしまい込んでいる方も少なくありません。
しかし、源泉徴収票は単なる給与の集計表ではなく、あなたの1年間の経済活動と税務上のステータスを証明する極めて重要な公的書類です。転職時の年収証明、住宅ローンの審査、確定申告での還付請求など、人生の節目で必ず提出を求められます。2026年現在の最新税制動向やデジタル化の流れを踏まえ、損をしないための正しい知識と見方を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:源泉徴収票は「1年間の総収入・控除額・納付した所得税額」を証明する書類であり、手取り額面そのものは直接記載されていない。
- 要点2:転職時は前職分の提出が法律上必須であり、退職時にもらえない場合は税務署経由の「不交付届出」で強制発行が可能。
- 要点3:見るべき重要4項目(支払金額・給与所得控除後の金額・所得控除の額の合計額・源泉徴収税額)を押さえれば、税金の戻りや確定申告の要否がすぐ判別できる。
【基本構造】源泉徴収票とは?年末調整との違いと手取り額とのギャップを解明
源泉徴収票とは、会社が従業員に対して1年間(1月1日〜12月31日)に支払った給与・賞与の総額と、天引きした所得税の総額を証明する法定調書です。
ここで多くの人が混同しやすいのが「年末調整」と「源泉徴収票」の違いです。年末調整は「1年間の所得税の過不足を計算・精算するプロセス(手続き)」であり、源泉徴収票はその「精算結果を記載した確定証明書(アウトプット)」にあたります。
また、「支払金額に書かれている金額が、実際に振り込まれた手取り額よりはるかに多い」と感じるケースも定番の疑問です。源泉徴収票の「支払金額」はいわゆる額面年収(基本給+残業代+各種手当+ボーナス)であり、そこから社会保険料(健康保険・厚生年金・雇用保険)や所得税・住民税が差し引かれたものが銀行口座に振り込まれる「手取り」となります。一般的な会社員の場合、手取り額は支払金額の約75%〜80%程度になるのが通例です。
【図解でわかる】源泉徴収票の見方|損をしないための重要4項目
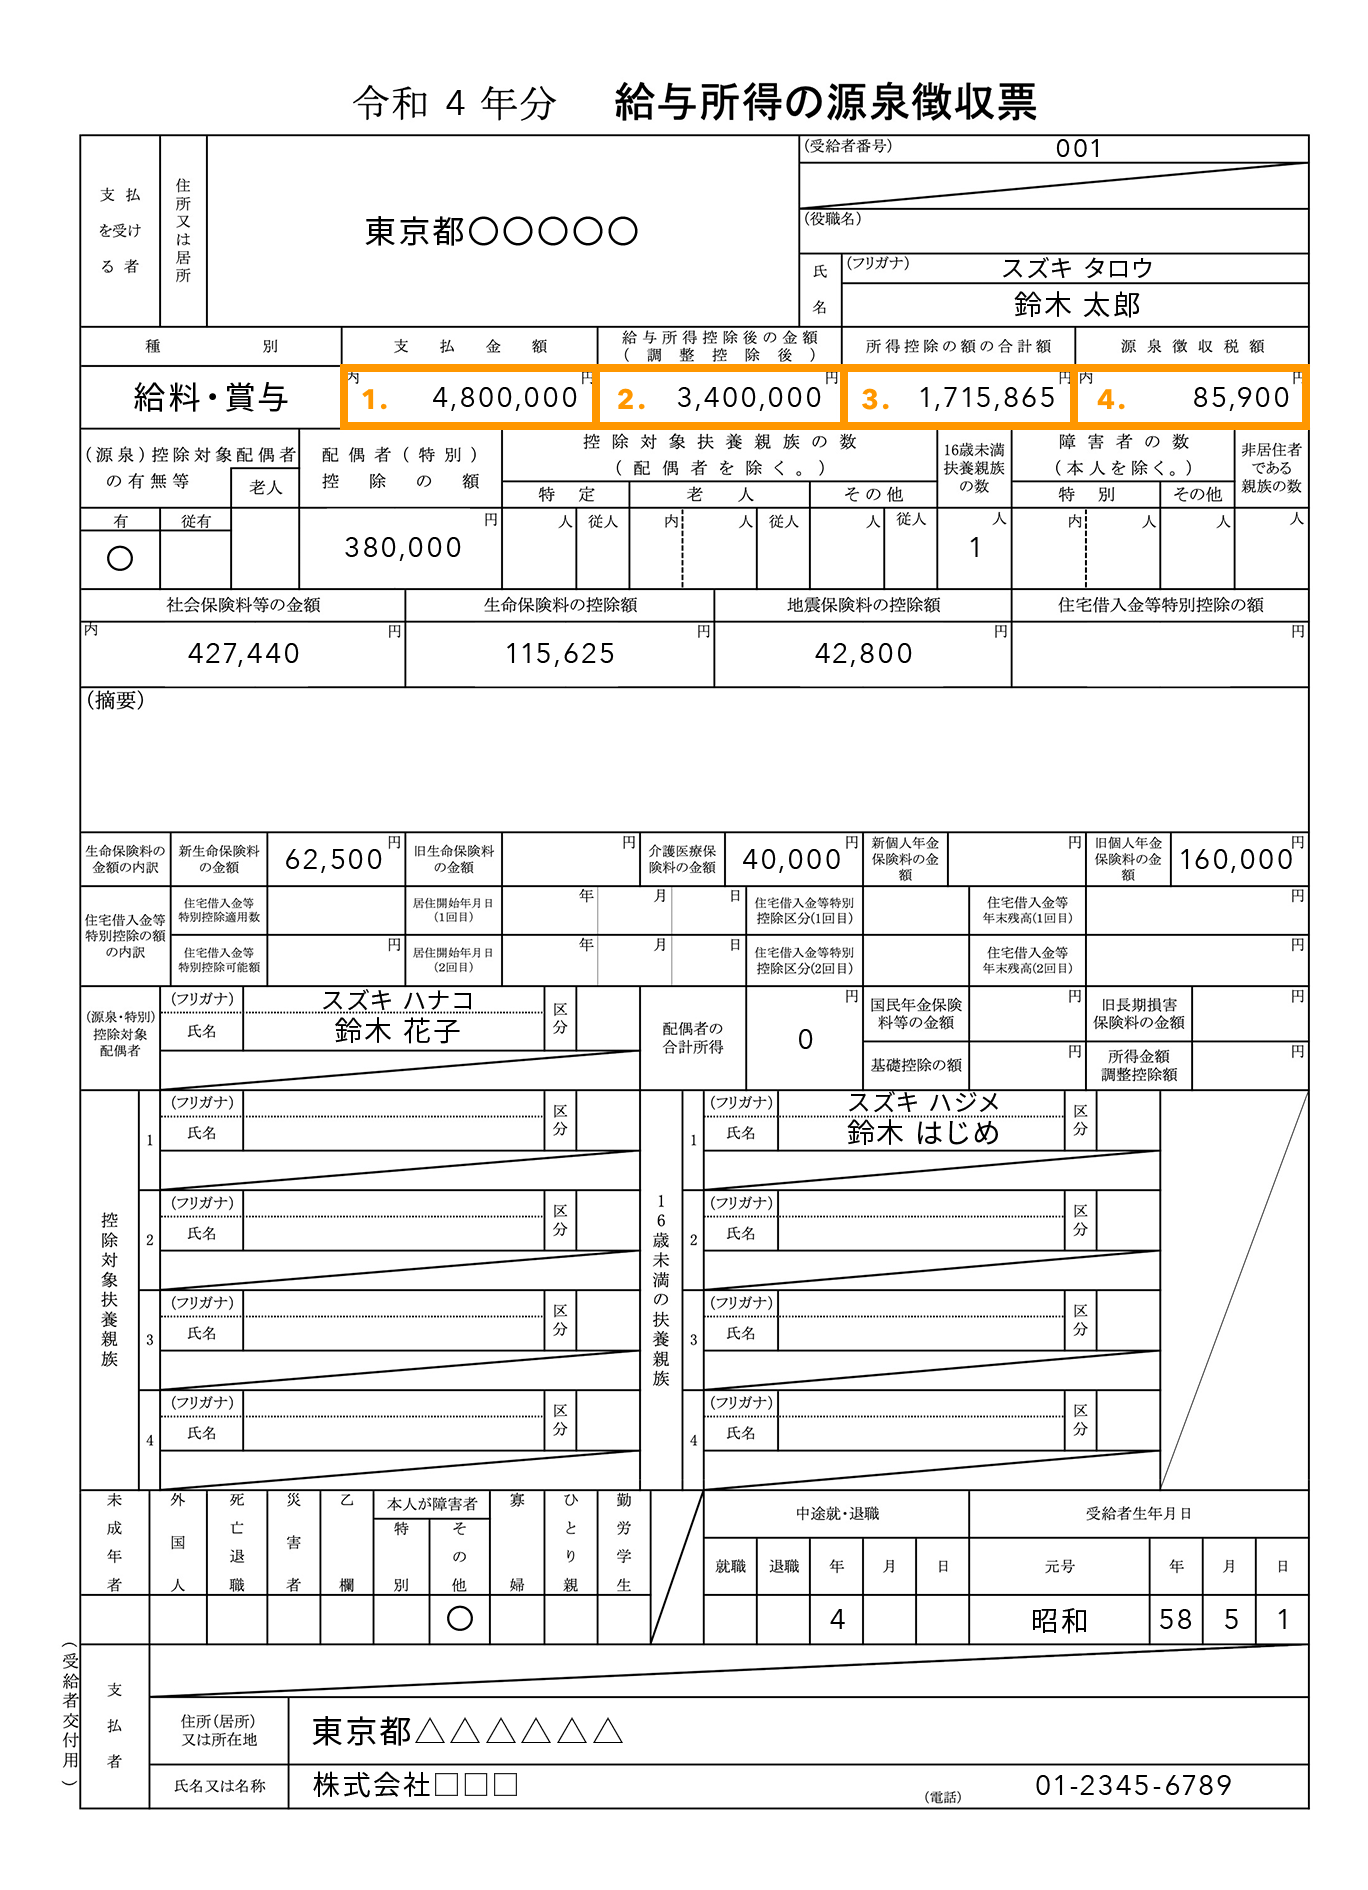
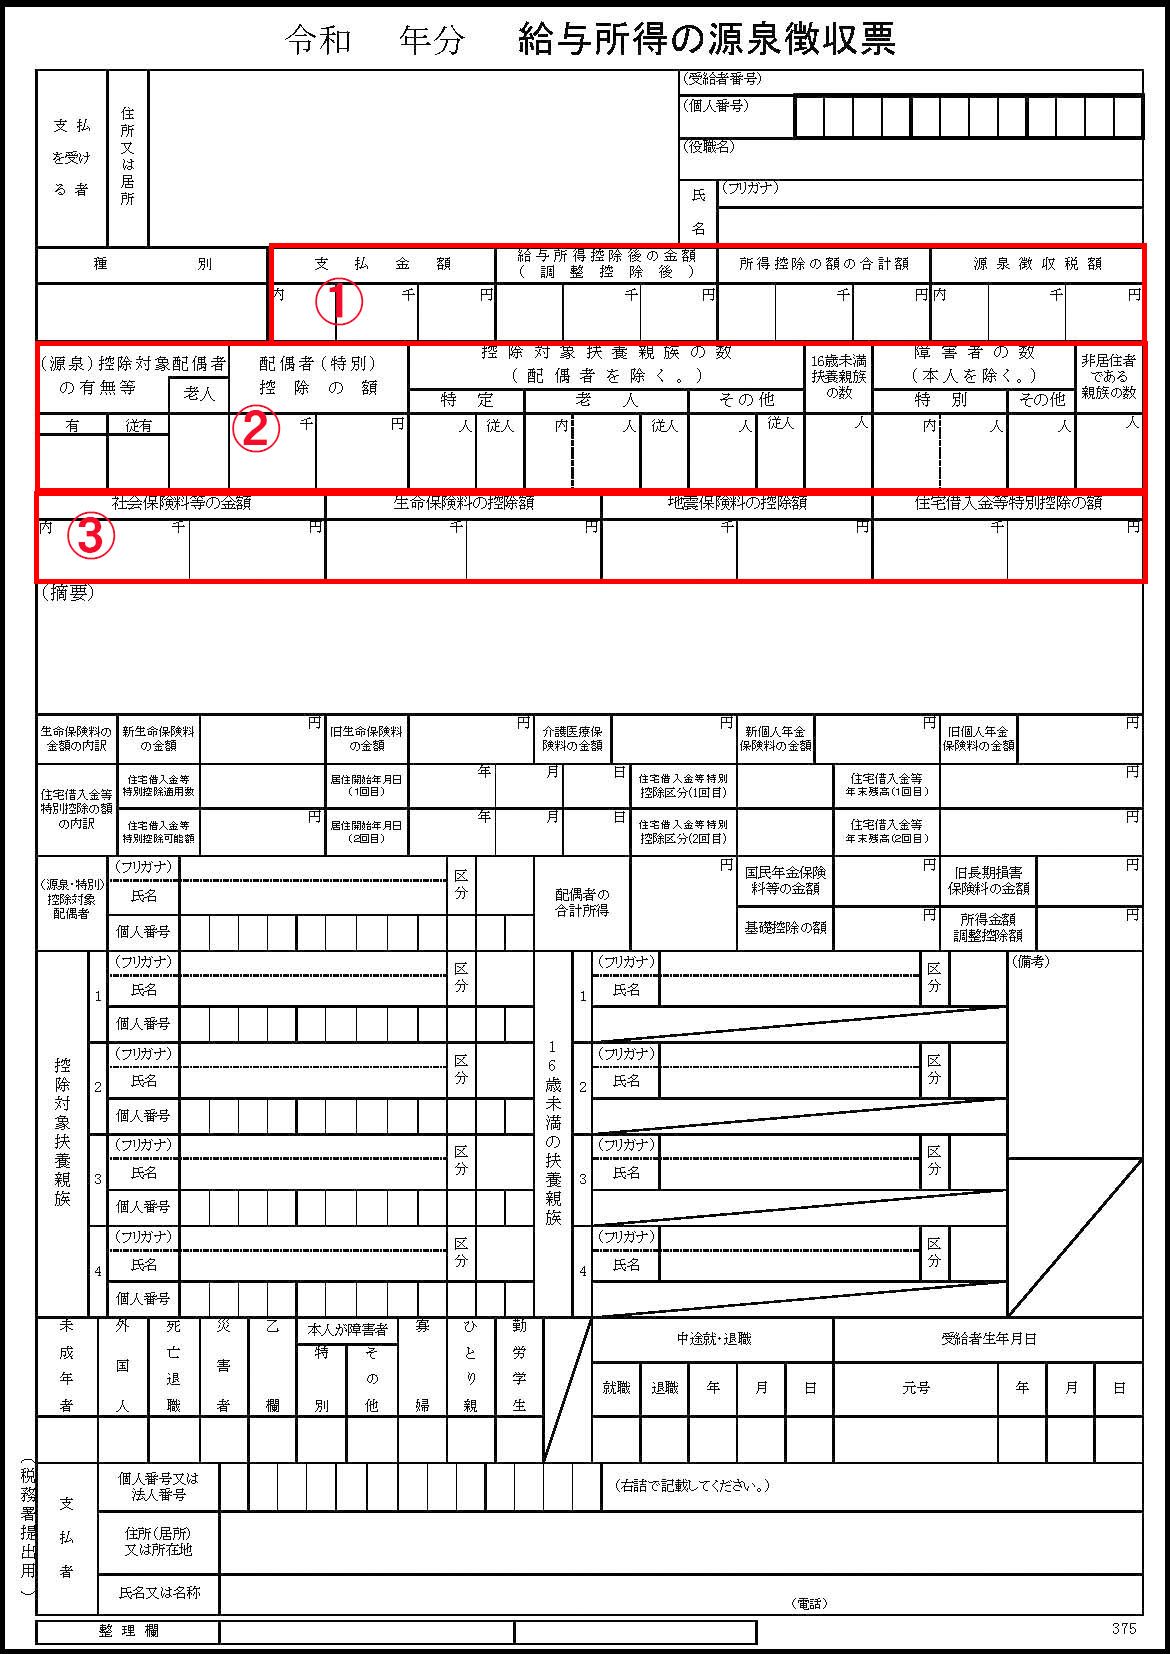
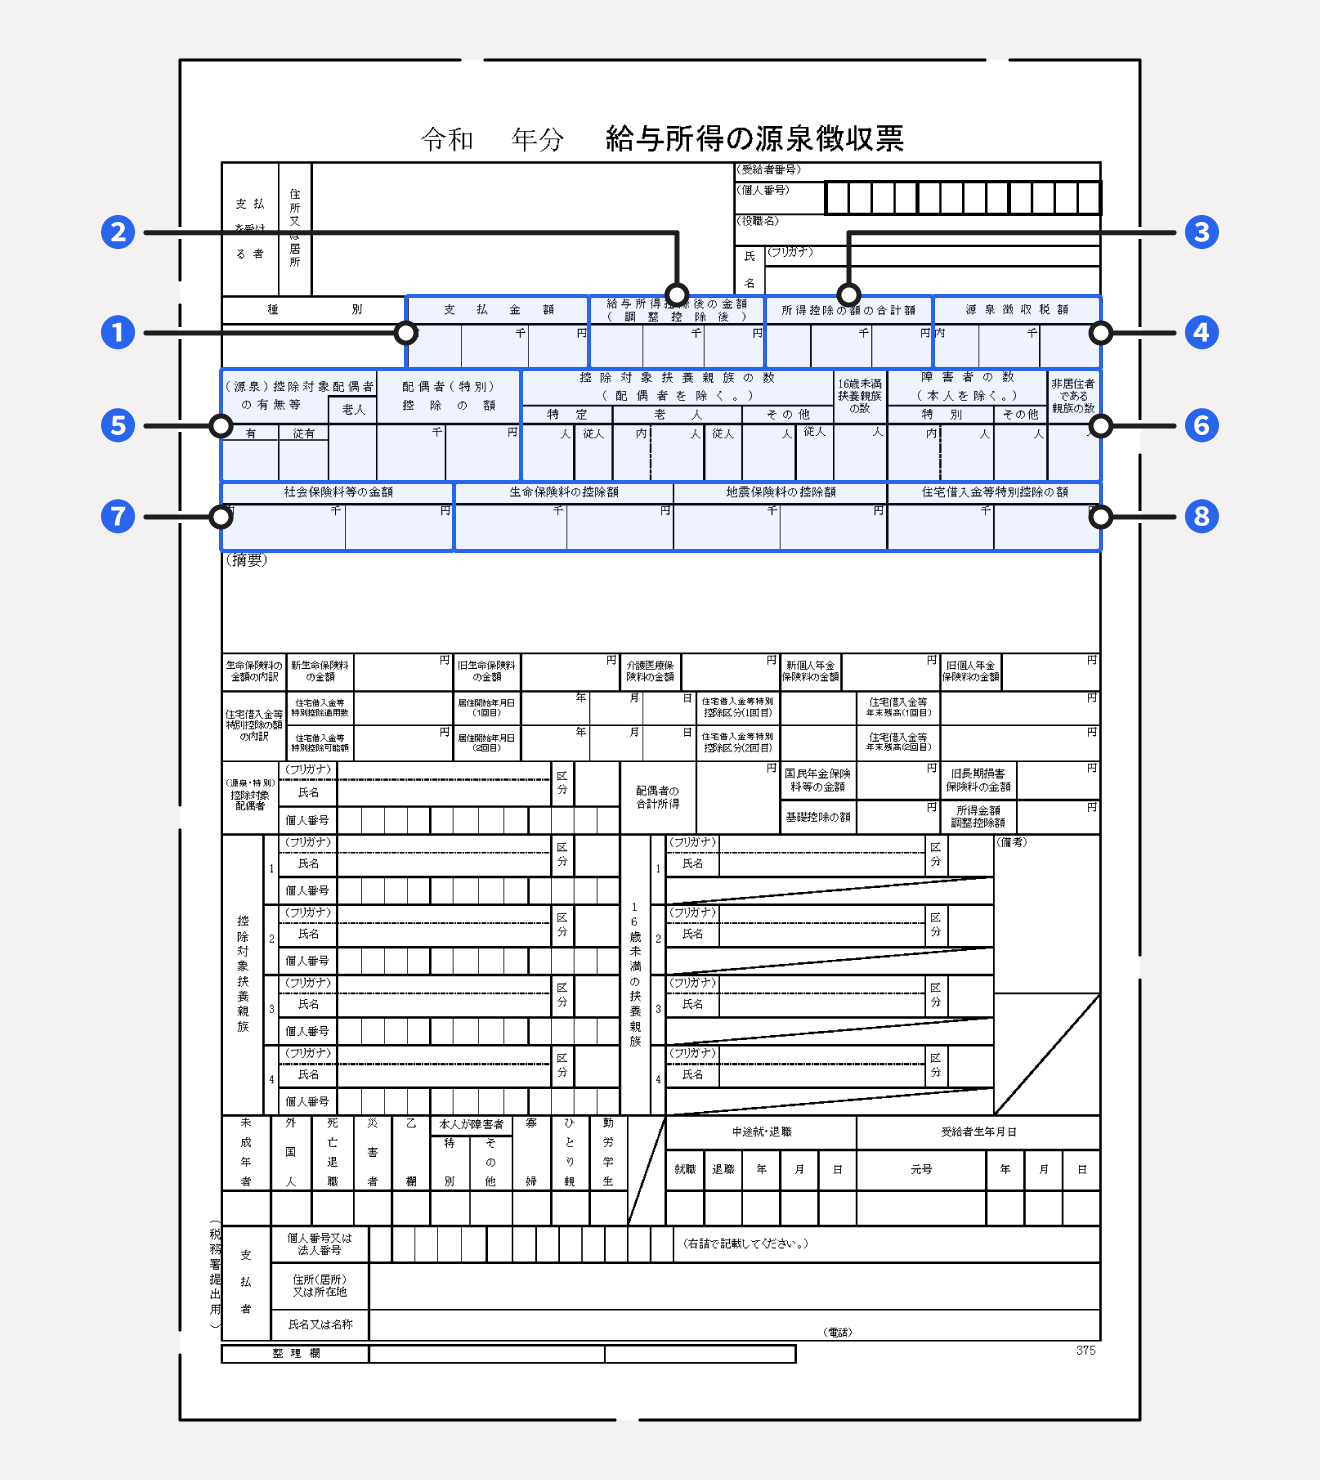
手元に源泉徴収票がある場合、確認すべきエリアは上段に並ぶ4つの主要枠に集約されます。国税庁の様式に基づき、各項目の意味と関係性を整理しました。
| 項目名 | 記載される内容と計算の意味 | 目安・一般的な基準 | 編集部のチェックポイント |
|---|---|---|---|
| ① 支払金額 | 会社から支給された総支給額(額面年収・非課税交通費等は除く) | 年収400万〜600万円(民間給与実態統計平均) | 副業やダブルワークがある場合は本業先のみの支給額。住宅ローン審査で基準となる数値。 |
| ② 給与所得控除後の金額 | 支払金額から「会社員のみなし経費(給与所得控除)」を差し引いた額 | 年収500万円の場合:356万円程度(控除額144万円) | 年収に応じて自動計算。個人事業主でいう「売上マイナス経費」に相当する所得金額。 |
| ③ 所得控除の額の合計額 | 社会保険料控除、生命保険料控除、扶養控除、基礎控除などの合算 | 単身者:約100万〜150万円、扶養あり:200万円超も | 年末調整で申告書を出し忘れるとここの金額が減り、税金が高くなる最大の要因。 |
| ④ 源泉徴収税額 | 最終的に確定し、国へ納めた年間の所得税額 | 年収500万(単身)で約13万〜15万円前後 | 右側に「内」等の記載がないか確認。確定申告時の還付金上限の目安となる。 |
所得税の計算は、「①支払金額」−「給与所得控除」=「②給与所得控除後の金額」となり、そこからさらに「②」−「③所得控除の額の合計額」=「課税所得」を算出します。この課税所得に税率を掛け、税額控除を引いた最終結果が「④源泉徴収税額」です。
税金が戻ってくる条件(還付)は、毎月の給与から概算で天引きされていた税額の合計が、年末調整で再計算した「本来納めるべき税額」を上回っていた場合です。年末調整後の12月または1月の給与明細に「年末調整還付金」として加算されて返金されます。
【発行時期と入手ルート】源泉徴収票はいつもらえるのか?パートやアルバイトの扱いは?
源泉徴収票の交付タイミングは、雇用形態や就業状況によって明確に法律(所得税法第226条)で定められています。
在職中の正社員・契約社員・パート・アルバイトの場合、毎年12月の給与支払日〜翌年1月中旬までに交付されます。給与明細の電子化が進む企業では、社内ポータルやクラウド労務システムからのPDFダウンロード形式で配布されるケースが主流です。
パートやアルバイトであっても、年間の支払金額に関わらず会社側には源泉徴収票の発行義務があります。「年収103万円以下だから発行されない」ということは一切ありません。掛け持ち勤務をしている場合、各勤務先からそれぞれ源泉徴収票を取り寄せる必要があります。
【転職・退職の現場】提出を求められる理由ともらえない時の具体的対処法
中途採用で転職した際、新しい勤務先の人事・労務担当者から「前職の源泉徴収票を提出してください」と必ず求められます。
なぜ転職先への提出が必要なのか?
所得税法上、企業は年末時点で在籍している従業員の「1年間のすべての給与」を合算して年末調整を行わなければならないためです。前職の支払金額や差し引かれた社会保険料を合算しないと、正しい課税所得が計算できず、年末調整の手続きそのものが完了しません。
退職後にもらえない・届かない場合の対処法
法律上、退職者に対する源泉徴収票の交付は退職日から1か月以内に行わなければなりません。もし届かない場合は、以下の順序でアクションを起こしてください。
ステップ1:退職先の人事・総務へ連絡
単なる事務手続きの遅れや住所変更の未反映が原因であるケースが多いため、まずは電話やメールで速やかな送付を依頼します。
ステップ2:所轄の税務署へ「源泉徴収票不交付の届出手続」を提出
会社側が倒産寸前である、連絡を無視する、あるいは嫌がらせ等で発行を拒否する場合は、居住地を管轄する税務署へ「[手続名]給与所得の源泉徴収票等の不交付から届出」を提出します。税務署から該当企業へ行政指導・税務調査の連絡が入るため、極めて強力な是正効果を発揮します。
なお、紛失してしまった場合の再発行手続きは、発行元である勤務先(または前職の会社)に申請すれば何度でも再発行が可能です。申請から手元に届くまで1〜2週間程度かかる場合があるため、確定申告期や転職直前には余裕を持って依頼しましょう。
【実態検証】源泉徴収票と確定申告|提出しないとどうなる?住民税の落とし穴
「会社員は年末調整があるから確定申告は不要」と考えがちですが、一定の条件に該当する人は源泉徴収票を使った確定申告が義務付けられており、怠るとペナルティが発生します。
確定申告が必須となる主な条件:
・年間の給与収入が2,000万円を超える場合
・1か所から給与を受けており、副業などの所得が年間20万円を超える場合
・2か所以上から給与を受けており、年末調整されなかった給与の収入金額と各種所得の合計が20万円を超える場合
・年の途中で退職し、再就職しないまま12月31日を迎えた場合(※確定申告をしないと税金が取られ過ぎたまま損をします)
【注意】副業20万円以下でも「住民税の申告」は免除されない
「副業所得が20万円以下なら確定申告不要」という税務ルールは所得税に限られた特例です。地方税である「住民税」にはこの免除規定が存在しません。そのため、所得税の確定申告を行わない場合であっても、市区町村の役所窓口へ源泉徴収票を持参して住民税の申告書を別途提出する義務があります。これを怠ると、後から追徴課税や延滞金が発生するリスクがあるため注意が必要です。
一般に知られていない盲点と税制改正の影響
近年の税制改正の流れに伴い、源泉徴収票を取り巻く実務や記載フォーマットにも変化が生じています。
給与支払報告書の電子提出義務基準の引き下げや、マイナポータル連携による確定申告の自動入力機能が定着したことで、源泉徴収票の原本を紙で税務署に提出する機会は激減しました。e-Taxを利用すれば、源泉徴収票の情報をオンラインで直接取り込んで数分で申告が完結します。
一方で、配偶者控除や扶養控除の適用要件、子育て世帯に対する各種税制優遇の見直しなど、毎年のように控除項目の適用ルールが更新されています。「所得控除の額の合計額」が前年と比べて不自然に減っていないか、会社が年末調整で入力ミスをしていないかを自分自身で検算・確認する自衛策がこれまで以上に求められています。
【プロの結論】確定申告をすべき人・しなくてよい人の判断基準
確定申告を強く推奨する人(税金が戻る可能性が高い人):
・年間の医療費が10万円(または総所得金額等の5%)を超えた人(医療費控除)
・ふるさと納税で「ワンストップ特例」の申請上限(5自治体)を超えた、または申請を忘れた人
・1年目の住宅ローン控除を受ける人
・年の途中で退職し、年末調整を受けずに年を越した人
確定申告が不要な人:
・1社のみに勤務し、年末調整ですべての控除(生保・地震保険・iDeCo・扶養等)を申告済みの会社員・パート・アルバイト。
【源泉 徴収 票 と は】に関するよくある質問(FAQ)
Q1:源泉徴収票を紛失した場合、どこで再発行できますか?市役所でもらえますか?
A1:源泉徴収票は自治体が発行する書類ではないため、市役所や税務署の窓口では再発行できません。必ず給料を支払った勤務先(退職した場合は前職の会社)の人事・労務担当部署に再発行を依頼してください。自治体で発行できるのは、源泉徴収票のデータをもとに作成された「課税証明書(所得証明書)」となります。
Q2:源泉徴収票の提出を転職先に拒否・提出しないとどうなりますか?
A2:前職の源泉徴収票を提出しないと、転職先で1年間の給与を通算した年末調整を受けることができなくなります。その場合、自分で翌年2月16日〜3月15日の間に両方の会社の源泉徴収票を揃えて確定申告を行わなければなりません。また、前職の給与情報を隠すことは事実上不可能です。
Q3:パートで103万以下なのに所得税が引かれています。源泉徴収票で確認できますか?
A3:月収が8万8,000円を超えた月があると、その月の給与から所得税が一旦源泉徴収(天引き)されます。ただし、年間合計の「支払金額」が103万円以下であれば、年末調整または確定申告を行うことで、「源泉徴収税額」に記載された金額が全額還付されます。源泉徴収票の「支払金額」と「源泉徴収税額」を確認してください。
まとめ:源泉徴収票は自分の資産を守る公的データシート
源泉徴収票は、単なる1年間の給与明細のまとめではありません。国に対して適切な税金を納めている証であり、各種控除を正しく適用して手取り最大化を図るための基礎データです。
交付されたら真っ先に「支払金額」「所得控除の額の合計額」「源泉徴収税額」の3点を確認し、申告漏れがないかをチェックする習慣を身につけましょう。もし転職や控除の追加が必要な場合は、保管場所を把握した上で、適切な手続きを早めに進めることが大切です。 (出典: 源泉 徴収 票 と は(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
